 01 Kasım 2026
- Lefkoşa14°C▼
- Mağusa23°C
- Girne16°C
- Güzelyurt12°C
- İskele23°C
- İstanbul14°C
- Ankara5°C
SAHTE FATURAYA İLİŞKİN HUKUKİ BİLGİLERİ
Sahte fatura veya belge düzenlemek suretiyle kaçakçılık suçu işleyenler hakkındaki yaptırımlar neler? Avukat Elvan Kılıç'ın konu hakkındaki yazısını bilgilerinize sunarız

11 Ocak 2021 Pazartesi 11:15


Sahte fatura 213 sayılı Vergi Usul Kanununda açıklanmıştır. Sahte faturanın diğer bir adı “naylon fatura” olarak bilinmektedir. Kanunun 5. Maddesinde eklenen ek madde ile sahte faturanın yanıltıcı belge mahiyetinde olduğu anlaşılmaktadır. Sahte fatura yanıltıcı belge yani gerçek bir muamele veya durum olmadığı halde bunlar varmış gibi düzenlenen belge niteliğindedir. Örneğin, satın alınmayan mal veya hizmetin alınmış gibi fatura tanzim edilmesi faaliyeti sahtecilik, düzenlenen fatura da sahte belgedir. Ayrıca bu maddeye göre de sahte veya muhteviyatı itibariyle yanıltıcı belge düzenledikleri veya kullandıkları vergi inceleme raporuyla tespit olunanların, kanunla kurulmuş mesleki kuruluşlarına ve 3568 sayılı Kanunla kurulan birlik ve meslek odalarına bildirilmesi vergi mahremiyetini ihlal sayılmayacaktır.
Vergi belgelerindeki sahteciliğin amacı; faturayı düzenleyen için komisyon almak suretiyle haksız kazanç sağlamak veya mükellef olduğu halde belirtilen vergiyi ödememek; kullanan için ise gideri fazla gösterip matrahı düşürmektir. Bu fiilleri işleyenler, vergiyi az ödemek veya hiç ödememek ya da hakkı olmayan vergi iadesi veya indiriminden yararlanmak amacı taşımaktadırlar. Sahte fatura hem Vergi Usul Kanunu’nda hem de Türk Ceza Kanunu’ndan birtakım düzenlemelere tabi kılınmıştır.
Vergi Usul Kanunu’nda sahte faturanın düzenlenmesi bir vergi kaçakçılığı fiilini oluşturmaktadır. Vergi kaçakçılığı suçu Vergi Usul Kanunu’nun 359. Maddesinde düzenlenmiştir. Buna göre anılan suç, vergi kanunlarına göre tutulan veya düzenlenen ve saklanma/ibraz mecburiyeti bulunan defter ve kayıtların, fatura veya diğer belgelerin hukuka aykırı olarak düzenlenmesi, kullanılması, tahrif edilmesi, yok edilmesi; bu evrak ve kayıtlarda hesap ve muhasebe hileleri yapılması ile meydana gelen vergi suçlarındandır. Ancak Vergi Usul Kanunu normlarının ihlal edilmesiyle oluşan vergi kaçakçılığı suçunun soruşturma ve kovuşturması Ceza Muhakemesi Kanunu’nun genel hükümleri uygulanarak yapılır.
Vergi Usul Kanunu 359. Maddede sahte fatura veya belge düzenlemek suretiyle kaçakçılık suçu işleyenler hakkında belirtilen yaptırımlar şu şekildedir.
- Vergi kanunlarına göre tutulan veya düzenlenen ve saklanma ve ibraz mecburiyeti bulunan;
- Defter ve kayıtlarda hesap ve muhasebe hileleri yapanlar, gerçek olmayan veya kayda konu işlemlerle ilgisi bulunmayan kişiler adına hesap açanlar veya defterlere kaydı gereken hesap ve işlemleri vergi matrahının azalması sonucunu doğuracak şekilde tamamen veya kısmen başka defter, belge veya diğer kayıt ortamlarına kaydedenler,
- Defter, kayıt ve belgeleri tahrif edenler veya gizleyenler veya muhteviyatı itibariyle yanıltıcı belge (sahte fatura) düzenleyenler veya bu belgeleri kullananlar,
Hakkında on sekiz aydan üç yıla kadar hapis cezasına hükmolunur.
Yine aynı maddenin devamında vergi kanunları uyarınca tutulan veya düzenlenen ve saklama ve ibraz mecburiyeti bulunan defter, kayıt ve belgeleri yok edenler veya defter sahifelerini yok ederek yerine başka yapraklar koyanlar veya hiç yaprak koymayanlar veya belgelerin asıl veya suretlerini tamamen veya kısmen sahte olarak düzenleyenler veya bu belgeleri kullananlar, üç yıldan beş yıla kadar hapis cezası ile cezalandırılmaktadır. Ayrıca bu Kanun hükümlerine göre ancak Maliye Bakanlığı ile anlaşması bulunan kişilerin basabileceği belgeleri, Bakanlık ile anlaşması olmadığı halde basanlar veya bilerek kullananlar iki yıldan beş yıla kadar hapis cezası ile cezalandırılır. Bu maddeden anlaşılacağı üzere hem sahte fatura düzenleyenler hem de sahte faturayı bilerek kullananların işledikleri fiiller yaptırıma bağlanmaktadır.
Ancak kanunda sahte fatura düzenleyenler ve kullananların cezaları aynı olarak düzenlenmiştir. Fakat bu noktada faturanın sahte olduğunu bilmeyerek kullananlar için de aynı cezanın verilip verilmemesi mahkemenin takdirindedir. Kaldı ki bilerek ve isteyerek veya bilmeyerek kullanma ya da kullanmada kasıt veya kusur bulunup bulunmaması konusunda kanunda cezayı artırıcı yönde bir ayrım yapılmamıştır. Kanundaki ayrım fiilin basit veya nitelikli olup olmamasına ilişkindir. Vergi ziyaı eylemleri aracılığı ile nitelikli şekilde işlenen kaçakçılık suçlarına sebep olan eylemler deliller ve kast unsuru ile değerlendirilmektedir. Örneğin sahte fatura kullanmaksızın kayıt dışı işlem ile kazanç elde ederek vergi kaçıran mükellefe kesilmesi gereken ceza ile bu eylemi sahte fatura ile gizleyen veya gösteren mükellefe kesilmesi gereken ceza arasında fark olabilmektedir.
Yargıtay sahte faturaya ilişkin vergi kaçakçılığı suçunda sahte faturanın düzenlenmesinde belirli kriterler düzenlemiştir. Bu kriterlere göre;
- Belgenin asıl ve suretinde yapılan sahtecilik arasında fark olmayıp sahtecilik kısmen veya tamamen yapılabilir. Örneğin; gerçek emtia satışı için düzenlenen faturada ayrıca yapılmayan emtia satışının da gösterilmesi gibi. Kısmen sahte belge ile yanıltıcı belge farklı olup ayırt edici nokta gerçek olmayan muamele ve gerçeğe aykırılık hususlarının varlığıdır.
- Sahte fatura düzenleme veya kullanma suçu, mükellefin özel yönetmeliğine uygun olarak bastırdığı belgeler vasıta kılınarak işlenebileceği gibi, sahte basılmış belgelerle de işlenebilir.
- İşlenen fiilde amacın haksız kazanç sağlamak ve/veya vergi kaçırmak olması bir diğer kriterdir. Yargıtay içtihatlarında bu yönde işlenen fiillerden birisinin de sahte belge düzenlemek veya kullanmak olduğu açıkça belirtilmiştir. Vergi kaçağına sebebiyet vermesindeki oranın yüksekliği dikkate alınarak sahte belge düzenlemek veya bu belgeleri kullanmak eylemleri için Vergi Usul Kanunu’nda özel düzenleme getirme ihtiyacı duyulmuştur.
- Suçun işlenmesinin en önemli unsuru olan gerçeğe aykırılık olgusunun amaç olarak değil araç olarak kullanılmasıdır.
Vergi Usul Kanunu’na göre, beyana dayanan vergilerde vergi ziyaı cezasını gerektiren fiilleri işleyen mükelleflerle bunların işlenişine iştirak eden diğer kişilerin kanuna aykırı hareketlerini ilgili makamlara kendiliğinden dilekçe ile haber vermesi hâlinde, haklarında aşağıda yazılı kayıt ve şartlarla vergi ziyaı cezası kesilmez.
- Mükellefin keyfiyeti haber verdiği tarihten önce bir muhbir tarafından herhangi resmi bir makama dilekçe ile veya şifahi beyanı tutanakla tevsik edilmek suretiyle haber verilen husus hakkında ihbarda bulunulmamış olması (Dilekçe veya tutanağın resmi kayıtlara geçirilmiş olması şarttır.)
- Haber verme dilekçesinin yetkili memurlar tarafından mükellef nezdinde herhangi bir vergi incelemesine başlandığı veya olayın takdir komisyonuna intikal ettirildiği günden evvel (Kaçakçılık suçu teşkil eden fiillerin işlendiğinin tespitinden önce) verilmiş ve resmi kayıtlara geçirilmiş olması.
- Hiç verilmemiş olan vergi beyannamelerinin mükellefin haber verme dilekçesinin verildiği tarihten başlayarak on beş gün içinde tevdi olunması.
- Eksik veya yanlış yapılan vergi beyanının mükellefin keyfiyeti haber verme tarihinden başlayarak on beş gün içinde tamamlanması veya düzeltilmesi.
- Mükellefçe haber verilen ve ödeme süresi geçmiş bulunan vergilerin, ödemenin geciktiği her ay ve kesri için, 6183 sayılı Kanunun 51 inci maddesinde belirtilen nispette uygulanacak gecikme zammı oranında bir zamla birlikte haber verme tarihinden başlayarak on beş gün içinde ödenmesi.
Böyle bir durumda etkin pişmanlık görülerek indirim yapılması veya uzlaşma kapsamında ödemelerin yapılarak ceza verilmemesi durumlarıyla karşılaşılabilir. Fakat suçun unsurları ve suçun tarihlere göre işlenmesi bakımından kanunda hüküm altına alınan cezalar ağırlaştırıldığı için bu konuda yeni bir düzenleme getirilmelidir. Belirli bir süre boyunca tekrarlayarak işlenen suçlarda, tüm yılları kapsayan bir ceza veya verilen cezaların ayrıştırılması hususu henüz yeni bir yasa ile gündeme gelmemiş olup sadece Yargıtay’ın içtihatları ile belirlenmiş hükümler mevcuttur. Esaslı bir kanun değişikliğinin yapılması elzem olup cezaların daha adil olması, oluşan zararın ağırlığı, failin ne yapmak istediği ve öne sürdüğü kast gibi hususların dikkate alınarak düzenleyenlere ve kullananlara farklı türde cezalar uygulanması gerekmektedir.
![YSK, TAM Parti’nin LAÇ belediye meclis aday listesini iptal etti: Cinsiyet kotası karşılanmadı]() YSK, TAM Parti’nin LAÇ belediye meclis aday listesini iptal etti: Cinsiyet kotası karşılanmadıYüksek Seçim Kurulu, TAM Parti’nin, Lapta-Alsancak-Çamlıbel Belediyesi için sunduğu 14 kişilik listede yalnızca 4 kadın adaya yer vermesi nedeniyle belediye meclis üyesi aday listesini oyçokluğuyla iptal etti.31 Ekim 2026 Cumartesi 22:07KIBRIS
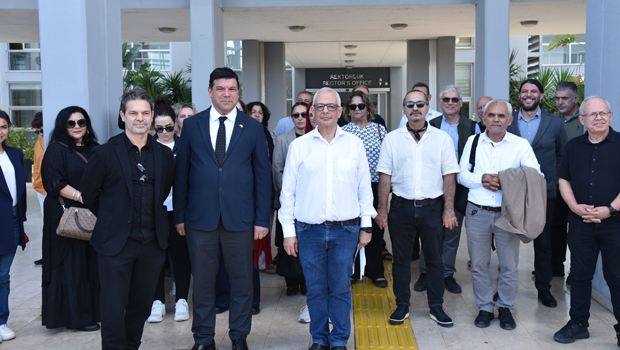
![DAÜ-SEN: “Hukuk çiğnenerek akademik personelin sözleşmeleri sonlandırılamaz!”]() DAÜ-SEN: “Hukuk çiğnenerek akademik personelin sözleşmeleri sonlandırılamaz!”DAÜ-SEN, 65 yaşını dolduran akademisyenlerin sözleşmelerinin uzatılmaması ve dönem ortasında öğretim üyelerinin değiştirilmek istenmesine karşı Rektörlük önünde eylem yaptı.31 Ekim 2026 Cumartesi 11:50KIBRIS
![TDP ilk 90 günlük acil eylem planını açıkladı]() TDP ilk 90 günlük acil eylem planını açıkladıTDP, 6 Aralık 2026 seçimlerinin ardından hayata geçirmeyi hedeflediği İlk 90 Gün Acil Eylem Planı’nı kamuoyuyla paylaştı.31 Ekim 2026 Cumartesi 11:34KIBRIS
![DAÜ-SEN, Rektörlük Önünde Eylem Yapacak]() DAÜ-SEN, Rektörlük Önünde Eylem YapacakDAÜ-SEN, 65 yaşını dolduran akademisyenlerin sözleşmelerinin uzatılmaması ve akademik kadro statülerine ilişkin yaşanan sorunlar nedeniyle yarın Rektörlük önünde eylem ve basın açıklaması gerçekleştirecek.29 Ekim 2026 Perşembe 13:32KIBRIS
![İsrail seçim sonuçları: Netanyahu'nun bloğu önde ancak meclis çoğunluğunu sağlayamıyor]() İsrail seçim sonuçları: Netanyahu'nun bloğu önde ancak meclis çoğunluğunu sağlayamıyorİsrail'de 27 Ekim Salı günü yapılan parlamento seçimlerinde Türkiye saatiyle 15.30 itibarıyla oyların %85,6'sı sayıldı.29 Ekim 2026 Perşembe 00:19ORTADOĞU
![“Kıbrıs Cumhuriyeti” vatandaşlığının evlilik yoluyla elde edilmesi konusunda karar]() “Kıbrıs Cumhuriyeti” vatandaşlığının evlilik yoluyla elde edilmesi konusunda kararRum Yüksek Mahkemesi, sonradan “Kıbrıs Cumhuriyeti” vatandaşlığı alan yabancı uyruklu bir kişinin, evlendiği yabancı uyruklu eşine vatandaşlık hakkı kazandırmayacağına hükmetti.28 Ekim 2026 Çarşamba 12:21KIBRIS
![İçişleri Bakanlığı: Fatma Ünal’a cezaevinde ayrıcalıklı muamele yapıldığı iddiaları gerçeği yansıtmıyor]() İçişleri Bakanlığı: Fatma Ünal’a cezaevinde ayrıcalıklı muamele yapıldığı iddiaları gerçeği yansıtmıyorFatma Ünal’ın özel bir odaya yerleştirildiği ve ayrıcalıklı muamele gördüğü yönündeki iddiaları reddederek, yasa ve tüzüklere aykırı herhangi bir uygulama bulunmadığını açıkladı.28 Ekim 2026 Çarşamba 12:18KIBRIS
![Doç. Dr. Hamit Caner yazdı... "Büyüdük... Peki Güçlendik mi?"]() Doç. Dr. Hamit Caner yazdı... "Büyüdük... Peki Güçlendik mi?""Kuzey Kıbrıs’ın son kırk yıldaki en büyük başarılarından birinin yükseköğretim olduğunu inkâr etmek haksızlık olur."28 Ekim 2026 Çarşamba 12:11KIBRIS
![İskele'de üvey kızına cinsel saldırı iddiasıyla tutuklu zanlıya 6 gün ek süre]() İskele'de üvey kızına cinsel saldırı iddiasıyla tutuklu zanlıya 6 gün ek süreİskele'de 2023-2026 arasında 16 yaşından küçük üvey kızına defalarca cinsel saldırıda bulunduğu iddiasıyla tutuklanan H.B., mahkemeye çıkarıldı; soruşturma kapsamında 6 gün daha poliste tutuklu kalmasına karar verildi.28 Ekim 2026 Çarşamba 11:47İSKELE
![Emekçinin Partisi Bağımsızlık Yolu, KTAMS’ta Eski Sendika Yöneticileri ile Buluştu]() Emekçinin Partisi Bağımsızlık Yolu, KTAMS’ta Eski Sendika Yöneticileri ile BuluştuEmekçinin partisi Bağımsızlık Yolu, KTAMS’ta her salı bir araya gelen eski sendika yöneticileri ve emeklilerle buluştu. Görüşmede emekçinin partisi Bağımsızlık Yolu’nun mücadele programı ile ilgili bilgi verilirken, politikaları ile ilgili önerileri konuş28 Ekim 2026 Çarşamba 11:43KIBRIS


- Geri
- Ana Sayfa
- Normal Görünüm
- © 2014 Detay Kıbrıs
Türkçe karakter kullanılmayan ve büyük harflerle yazılmış yorumlar onaylanmamaktadır.